


Le géant de l'étiquette CCL rapporte un chiffre d'affaires de 41,2 milliards pour les trois premiers trimestres.-Comment la fabrication traditionnelle s'adapte-t-elle à une configuration mondiale ?
CCL Industries, en tant que fournisseur leader mondial de solutions d'étiquettes spécialisées, de sécurité et d'emballage, a récemment publié son rapport financier pour le troisième trimestre 2025. Malgré un paysage géopolitique difficile et un environnement commercial très volatil, la société a néanmoins réalisé une croissance remarquable et régulière, avec plusieurs indicateurs clés montrant des performances impressionnantes.
Aperçu des performances trimestrielles : croissance à deux -chiffres des revenus et des bénéfices
Au cours de ce trimestre, les ventes de l'entreprise ont augmenté de 6,3 % sur un an-sur-année, atteignant 1,9659 milliard de dollars (environ 13,98 milliards de RMB), contre 1,8497 milliard de dollars pour la même période de 2024. Sur cette croissance, la croissance organique a contribué à hauteur de 3,7 %, tandis que la conversion des devises a ajouté un impact positif de 2,5 %. Plus particulièrement, grâce à des contrôles opérationnels stricts et à une forte croissance organique des ventes, le résultat opérationnel de l'entreprise a atteint une croissance à deux-chiffres-sur-année, en hausse de 11,4 % pour atteindre 321,8 millions de dollars.

En termes de rentabilité, le bénéfice net pour ce trimestre a atteint 210,8 millions de dollars (environ 1,5 milliard de RMB), soit une augmentation par rapport aux 191,7 millions de dollars de la même période de l'année dernière. Le bénéfice de base et le bénéfice de base ajusté par actionnaire ordinaire de classe B ont tous deux bien performé, atteignant 1,21 $ chacun, contre 1,08 $ et 1,09 $ l'année dernière, la conversion des devises ayant contribué à un impact positif de 0,02 $. Le taux d'imposition effectif pour ce trimestre était de 25,5 %, légèrement supérieur à 24,5 % pour la même période de l'année dernière, principalement en raison d'une proportion plus élevée de revenus imposables générés dans les régions à fiscalité élevée. De plus, la société a enregistré 1,6 million de dollars de dépenses de restructuration et autres dépenses de projet ce trimestre, principalement pour les indemnités de départ liées à CCL Design et Checkpoint, soit moins de 2,2 millions de dollars pour la même période l'an dernier.
Performance et solidité financière pour les trois premiers trimestres
Du début de l'année au 30 septembre 2025, la performance cumulée de l'entreprise est restée solide. Les ventes ont augmenté de 6,5 %, atteignant 5,8 milliards de dollars (environ 41,244 milliards de RMB), avec une croissance organique des ventes de 3,1 %. Le bénéfice d'exploitation a augmenté de 9,9 %, totalisant 960,8 millions de dollars. Le bénéfice de base ajusté par action ordinaire de catégorie B s'est élevé à 3,61 $, soit plus élevé que 3,30 $ pour la même période l'an dernier.
Soutenue par de solides performances, la situation financière de l'entreprise reste saine. Ce trimestre, les flux de trésorerie disponibles ont été particulièrement solides et, malgré le retour de 467,9 millions de dollars aux actionnaires sous forme de dividendes et de rachats d'actions au cours des neuf premiers mois de 2025, le ratio de levier consolidé de la société reste faible, à seulement 0,93 fois l'EBITDA ajusté, ce qui indique un faible niveau de risque. La société dispose de fonds suffisants pour ses projets d'expansion mondiale, avec des réserves de trésorerie de 1,1369 milliard de dollars et une facilité de crédit renouvelable syndiquée de 800 millions de dollars. Le conseil d'administration a déclaré un dividende trimestriel de 0,32 $ par action de classe B sans droit de vote-.
Commentaire du PDG : solide performance dans l'activité CCL, défis mitigés et faits saillants dans d'autres segments
Le président et chef de la direction Jeffrey T. Martin s'est dit « très satisfait » des résultats de ce trimestre. Il a noté que la croissance organique des ventes de 3,7 % et des contrôles opérationnels rigoureux ont été les principaux moteurs de la croissance significative des revenus d'exploitation, principalement en raison de la solide performance du secteur d'activité CCL et de l'amélioration continue de l'activité Checkpoint.
Segment d'activité CCL : moteur de croissance principal
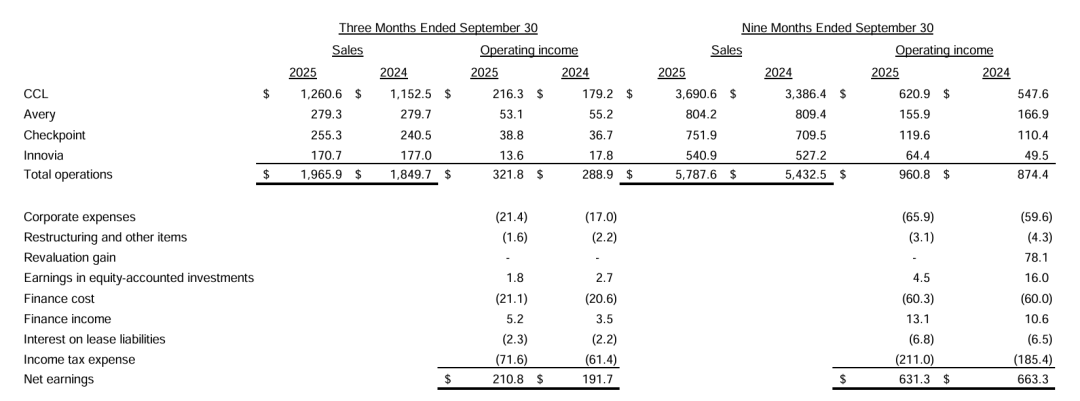
Le secteur d'activité CCL a été le principal moteur de croissance ce trimestre, avec des ventes en hausse de 9,4 % à 1,2606 milliard de dollars, dont une forte croissance organique de 6,6 %. Le bénéfice d'exploitation a bondi de 20,7 % sur un an-sur-année pour atteindre 216,3 millions de dollars, et la marge opérationnelle a augmenté de manière significative de 170 points de base pour atteindre 17,2 %. Cette solide performance s’explique par plusieurs facteurs positifs :
Home & Personal Care : La rentabilité s'est améliorée dans toutes les régions à l'exception de l'Amérique latine, bénéficiant de fortes ventes d'aérosols en aluminium et de produits en bouteille, ainsi que des ventes d'étiquettes au Moyen-Orient et de la reprise du marché asiatique.
Activité à forte-croissance : la forte demande sur le marché de l'électronique (en particulier en Asie), l'expansion de nouvelles activités et l'amélioration de la rentabilité dans le segment automobile ont collectivement entraîné une croissance significative de l'activité de CCL Design.
Activité de sécurité de CCL : les performances ont connu une amélioration notable, portée par l'augmentation des ventes de billets de banque en polymère et de composants de passeport.
Santé & Agrochimie : L'activité santé s'est améliorée dans la plupart des régions ; les activités agrochimiques ont enregistré de solides performances aux États-Unis mais ont été faibles en Europe.
Agroalimentaire : les résultats réels sont restés stables en raison de la faible demande du marché final-et des coûts de démarrage des nouvelles usines, mais la rentabilité s'est légèrement améliorée en raison des fluctuations monétaires.
Les autres segments d’activité affichent des performances contrastées :
Avery Dennison : Les ventes ont augmenté de 6,2 % à 255,3 millions de dollars, tandis que le bénéfice d'exploitation a légèrement augmenté de 5,7 % à 38,8 millions de dollars. L'amélioration s'explique principalement par la forte croissance des activités MAS européennes et asiatiques, qui a compensé la baisse de la rentabilité nord-américaine (en partie affectée par les coûts tarifaires non récupérés). L'activité d'étiquetage de vêtements a légèrement diminué en raison du rééquilibrage de la chaîne d'approvisionnement mondiale et du risque tarifaire, mais les ventes de RFID ont continué de croître, avec des gains significatifs en septembre.
AL : La performance a été légèrement inférieure aux attentes, avec des ventes en baisse de 0,1 % à 279,3 millions de dollars et un bénéfice d'exploitation en baisse de 3,8 % à 53,1 millions de dollars. Cela était principalement dû à des coûts tarifaires imprévus et à une diminution des expéditions de produits organisationnels-pour la rentrée scolaire-. Cependant, les canaux de vente directe en Amérique du Nord et en Europe ont continué à connaître une croissance à la fois des ventes et de la rentabilité.
Innovia : Les ventes ont diminué de 3,6 % à 170,7 millions de dollars, tandis que le bénéfice d'exploitation a fortement chuté de 23,6 % à 13,6 millions de dollars. La performance a été pénalisée par les coûts de démarrage d'une grande nouvelle usine en Allemagne et par une baisse de la demande en Amérique du Nord, mais les gains liés à l'amélioration de l'efficacité de la production au Royaume-Uni et à la croissance continue des ventes de l'activité EcoFloat en Pologne ont partiellement compensé l'impact négatif.