


L'industrie de l'emballage et de l'impression subit un remaniement majeur, avec des demandes de faillite et des fermetures de non-faillite atteignant un nouveau sommet en près de 13 ans!
Au cours des quatorze dernières années, le GAA (Graphic Arts Consulting) a continuellement enregistré et commenté les fusions et acquisitions sur plusieurs sections d'activité centrées sur l'industrie de l'emballage et de l'impression, en mettant l'accent sur l'impression commerciale, les emballages (étiquettes, boîtes en papier repliées, emballage flexible) et les marchés d'impression à grand format. Chaque mois d'août, nous examinons les caractéristiques de transaction des 12 derniers mois pour déterminer l'orientation future de l'industrie: quels segments de fusions et acquisitions augmentent ou diminuent? Comment la logique dominante de l'acheteur terminant l'acquisition a-t-elle changé? Élargit-il le réseau ou l'intégration? Quelles idées fournissent-ils aux activités de négociation potentielles dans les futurs segments?
La conclusion globale de cette année est que le nombre de fusions et d'acquisitions est resté stable mais que la visibilité a diminué. Bien que la performance globale de l'économie américaine ait été robuste au cours de la dernière année (avec des hausses de taux d'intérêt modérées pour freiner l'inflation), les signes d'une "voie inégale" ont augmenté autour de l'automne de 2024 - Les dépôts de faillite et les fermetures non faillites sont sur l'ascension, et la demande affaiblie est devenue un terme à haute faillite dans la bouche des propriétaires d'entreprises. L'augmentation significative du volume de consultation pour les activités de "circonstances spéciales" de GAA au cours des derniers mois confirme indirectement la tendance de la propagation de la pression des entreprises.
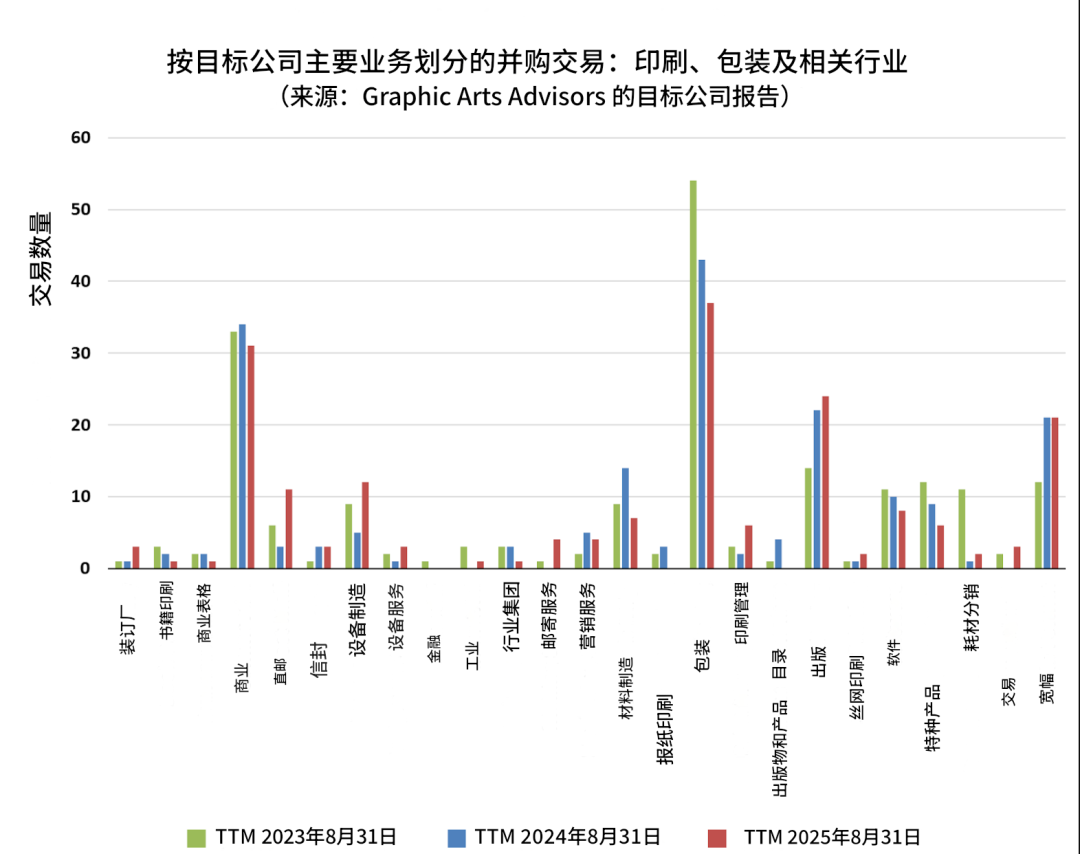
Au niveau du rythme, une observation roulante de trois- des annonces de trading dans l'année montre qu'elle a culminé en janvier et a été en tête en juillet août; De l'année à nos jours, l'activité commerciale globale reste stable. En termes de volume et de distribution des transactions, l'industrie a enregistré un total de 191 transactions de fusions et acquisitions remarquables au cours des 12 derniers mois. Comparé au cycle statistique précédent, il n'a augmenté que légèrement de 1,1%, toujours inférieur au point élevé de 12,4% en 2022. Depuis la publication de l'examen annuel en 2016, le volume de trading absolu actuel est proche d'un faible niveau.
01
Impression commerciale: la proportion de fusions et d'acquisitions augmente et une nouvelle capitale externe est prudente
Le volume global de transaction de l'impression commerciale est stable, mais si la structure est décomposée, on peut voir que le signal de pression se renforce: la proportion de fusions et acquisitions est passée à 42% (31,3% en 2023; 26,5% en 2024), ce qui augmente considérablement. Les acquisitions basées sur la fusion déménagent généralement les clients du vendeur à la chaîne de production de l'acheteur, où l'acheteur n'assume pas le commerce ou d'autres dettes et reçoit sélectivement l'équipement nécessaire ou idéal. Une augmentation de la proportion indique souvent une surcapacité et une pression financière intensifiée, ainsi qu'une diminution des acheteurs disposés à effectuer des opérations de consolidation d'usine, ou des vendeurs qui ont connu des pertes de fonctionnement long -.
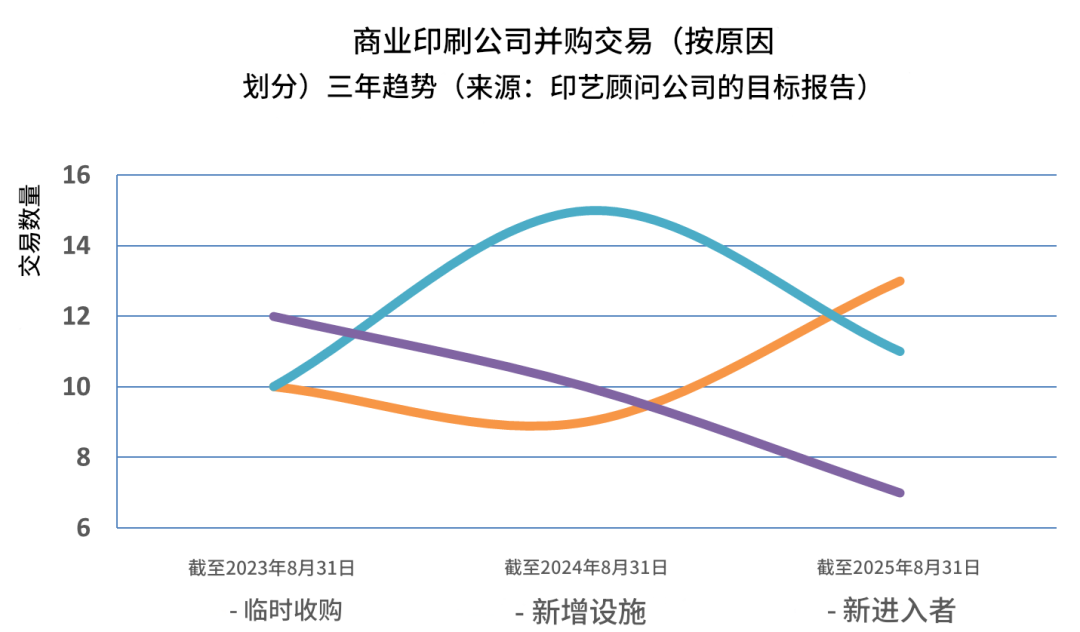
L'acquisition de plantes entières pour maintenir les opérations a diminué. Au cours de la dernière année, il y a eu un total de 18 cas de «maintien des opérations d'usine originales après l'acquisition» dans l'impression commerciale, dont 11 étaient dus à des acheteurs ajoutant des succursales / lignes de production, et 7 ont été achevés par de nouveaux participants. Il convient de noter que parmi les 7 nouveaux entrants, 6 petits magasins de franchise ont acquis et le 7e a acquis une entreprise d'impression commerciale qui exploite également la photocopie. Après avoir exclu les plus petites vitrines, l'impression commerciale n'a pas attiré de nouveaux investisseurs externes.
En termes de motivation des acheteurs et d'intégration de l'industrie, parmi divers facteurs tels que «l'expansion régionale», les «nouveaux services» et la «participation au capital-investissement», les nouveaux services sont la motivation des transactions la plus couramment mentionnée: les sociétés de services de messagerie entrent une impression commerciale par le biais d'acquisitions (intégration horizontale typique). Les éditeurs de magazines professionnels acquièrent des sociétés d'impression commerciale. Une société d'impression commerciale a été acquise en raison de son activité émergente en papier pliant.
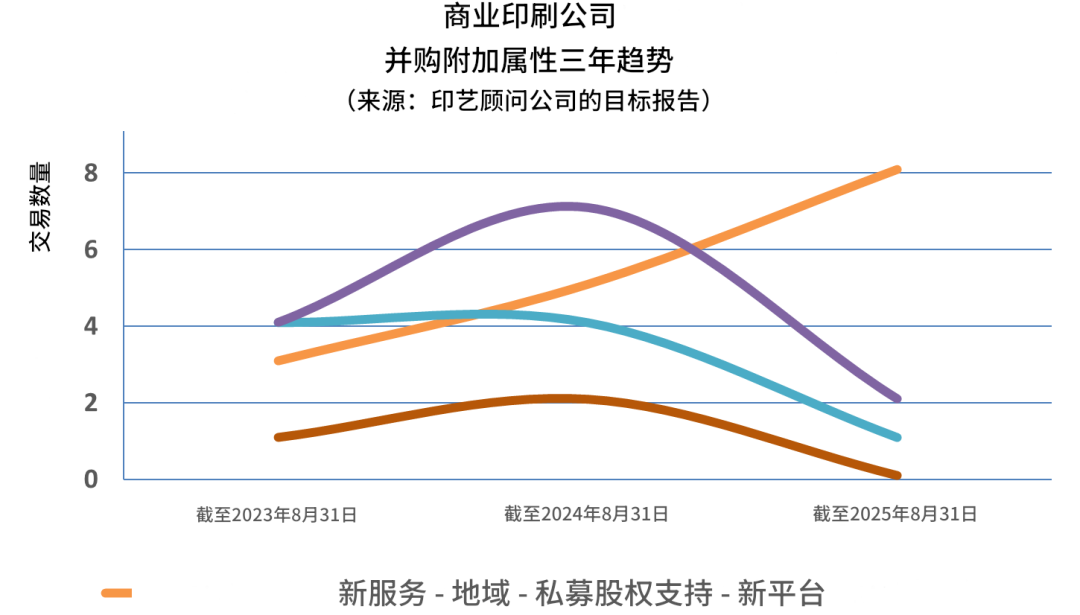
De nombreux propriétaires se souviennent que leur performance en 2022 était "exceptionnelle", et certaines entreprises sont restées fortes en 2023, mais affaiblies de 2023 à 2024, ce qui rend 2025 encore plus "difficile" à ce jour. Les plaintes concernant les pénuries de main-d'œuvre ont considérablement diminué, mais les opérateurs qualifiés des machines de simulation sont toujours difficiles à trouver. Les problèmes liés à l'approvisionnement en papier ont essentiellement disparu et l'inventaire élevé au début a été digéré. La puissance de tarification globale «revient à l'acheteur». L'intérêt du capital-investissement dans l'impression commerciale s'est considérablement refroidi, sans que les nouveaux projets de plate-forme soutenus par le capital-investissement ne soient annoncés au cours de la dernière année. Bien qu'il ne soit pas revenu à la "période de froid de la capitale" avant Covid-19, la prudence a été le consensus.
Les transactions représentatives incluent Drummond (dont le siège social à Jacksonville, en Floride) acquiert Tucker Casbury Printing Company à Atlanta et New London Communications pour renforcer son influence dans la région du sud-est grâce à une disposition du double site. Il s'agit d'un exemple typique de la stratégie d'intégration régionale (plutôt que de l'intégration nationale), qui implique un renforcement régulièrement dans certaines zones urbaines par le biais d'acquisitions opérationnelles et de fusions et d'acquisitions.
02
Industrie de l'emballage: Toujours le plus actif, mais sa popularité a diminué; Refroidissement de tag, proportion stable de capital-investissement
Le marché des emballages est le segment le plus actif depuis cinq années consécutives, mais le nombre de transactions publiques a diminué au cours des deux dernières années. L'impression d'étiquette reste stable mais s'est considérablement refroidie, avec seulement 16 transactions au cours des 12 derniers mois, contre 29 transactions en 2021 et 41 transactions en 2022 (tirée par le capital-investissement à l'époque). La quantité d'achat d'emballages ondulés et de boîtes en papier pliant a diminué par rapport à l'année dernière.
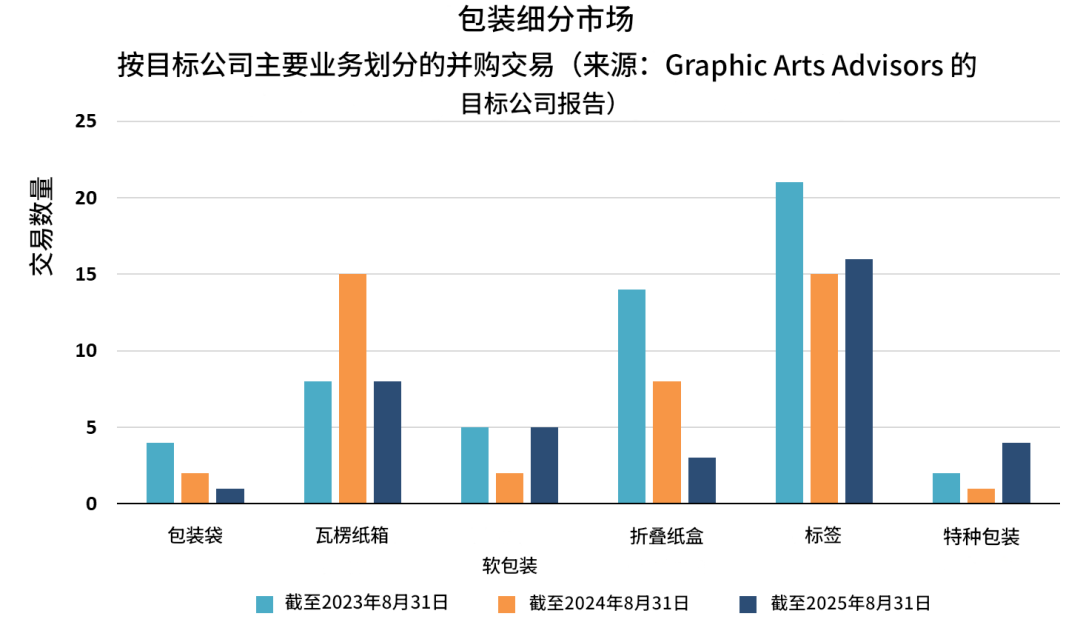
Du point de vue de la structure et des motivations des transactions, sur les 37 transactions d'emballage enregistrées au cours des 12 derniers mois, seulement 1 était une acquisition de style de fusion (l'acheteur Meyers a fusionné une ancienne usine de carton pliante dans une usine existante à proximité; l'acheteur a également fait une fusion similaire l'année dernière). La plupart des acheteurs soulignent que l'ajout de nouvelles capacité / installations de production et de la couverture géographique en expansion sont des moteurs clés pour l'acquisition. Le private equity a participé à 19 transactions, représentant 51%, inchangée par rapport à l'année précédente. Sept nouveaux entrants sont entrés sur le marché, dont trois construisant une toute nouvelle plate-forme. L'importance de l'expansion régionale en tant que force motrice de base a diminué par rapport aux années précédentes.
En termes d'influence, la série de mesures prises par le journal international pour acquérir Desma est considérée comme ayant un impact énorme. Après l'intervention du journal international dans l'accord conclu par Mengdi Desma, la Commission européenne a demandé que le journal international vende cinq usines européennes au groupe de Parm allemand. Par la suite, le journal international a annoncé la fermeture de 18 usines aux États-Unis pour remodeler son positionnement mondial sur le marché du substrat d'emballage. La plupart des fermetures divulguées au cours de la dernière année sont liées au système Desma (carton, carton en carton / cartons ondulé).
Du point de vue de la santé, l'emballage global montre une corrélation négative de "plus de transactions et moins de fermetures", indiquant que dans le contexte d'une intégration continue, l'environnement du vendeur est toujours sain et l'évaluation est relativement ferme.
03
Grand format et produits numériques connexes: mature et stable, et l'essor des graphiques expérientiels
Pour représenter la différenciation des grandes industries à l'échelle -, elles sont subdivisées en affichages de détail (principalement des expositions commerciales et des équipements d'exposition), de grandes graphiques à échelle - (événement, architectural, graphismes expérientiels), grand {{{3}, etc.
Premièrement, la différenciation passe d'un "premier avantage de moteur" à "la capacité de vente directe en ligne, la capacité de planification et d'installation, et la valeur - Ajout des applications (telles que l'impression de toile de décoration domestique / bureau)". Deuxièmement, les graphiques expérientiels accélèrent leur ascension en tant que catégorie émergente. Sur la base de la production graphique de qualité élevée -, elles sont superposées de composants structurels, de Audio - des éléments visuels et des interactions diverses pour créer des expériences de marque / de divertissement immersives.
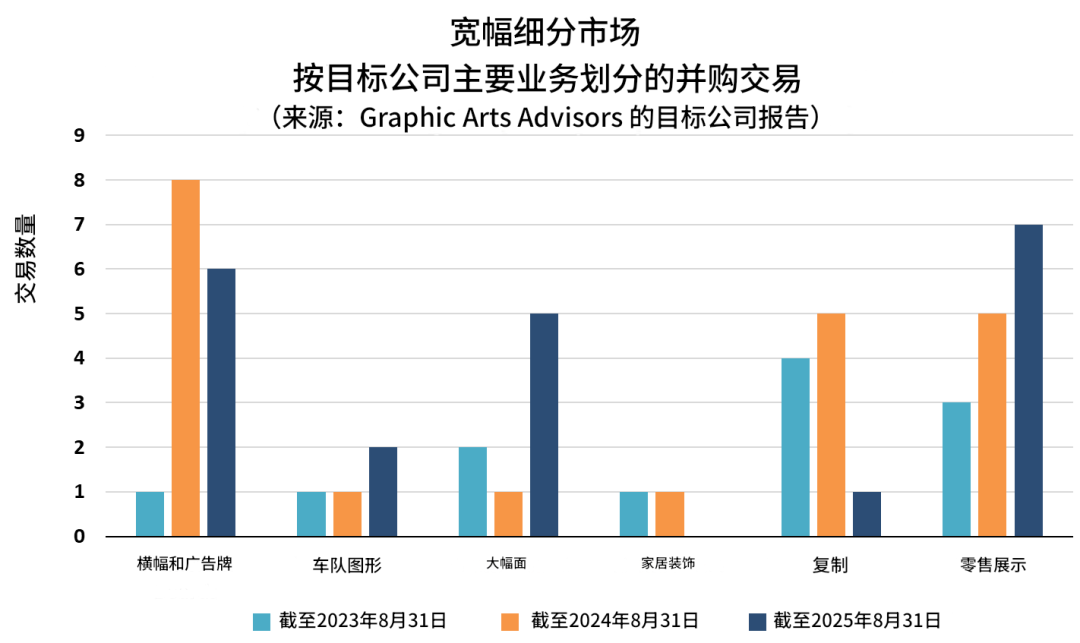
En termes de tendances commerciales, il y a eu un total de 21 transactions publiques à grande échelle au cours des 12 derniers mois, ce qui est le même que l'année dernière. Le capital-investissement est plus actif, mais aucune nouvelle plateforme n'a émergé. Il est prévu que la future activité commerciale se poursuivra: ceux qui manquent de différenciation seront sous pression pour quitter, tandis que les dirigeants des pistes événementiels / commerciaux / construction / expérientiels seront plus favorisés par les investisseurs financiers avec des modèles commerciaux de qualité élevés -.
Les transactions représentatives incluent l'acquisition par Riverside de Womela (2024/01); Wasserman acquiert Blue Media (mars 2024; dont le siège est en Arizona, spécialisé dans l'impression, l'installation et le bâtiment de marque basé sur des scènes). L'acquisition de Moss de Rocket Graphics par Moss (2024/02) est la manifestation la plus représentative de la tendance vers des "graphiques expérientiels". Moss (dont le siège social à Franklin, Illinois) est spécialisé dans les installations graphiques en tissu de tension, avec des revenus dépassant 100 millions de dollars. Grâce à des fusions et acquisitions continues, il a élargi sa portée géographique et ses limites d'application, mais s'est toujours concentrée sur le créneau de tissu de tension.
04
Risque et avertissement: double signaux de faillite et de fermeture
Du point de vue des applications de faillite, le nombre a augmenté modérément, avec des entités plus petites et micro. La tendance à la hausse modérée qui a émergé l'année dernière se poursuit cette année. Après un examen plus approfondi des données, on peut voir que de nombreuses petites entreprises demandent la faillite du chapitre 7 (liquidation) et que certains propriétaires ne connaissent pas des chemins alternatifs. Dans cette industrie, à moins qu'il ne s'agisse d'une grande entreprise avec une taille suffisante pour résister aux frais de faillite et aux préoccupations des clients (tels que LSC Communications), les procédures de faillite sont difficiles à procéder. Le chemin le plus réalisable et la priorité est de vendre rapidement le portefeuille d'actifs / clients et de mettre en œuvre la fermeture de non-faillite.

L'impression commerciale se classe une fois de plus en premier dans les numéros de faillite; Cinq d'entre eux proviennent du publipostage. Mais la faillite la plus attendue de l'année est sans aucun doute la société d'impression numérique Landa. La société a installé plus de 50 unités dans le monde, chaque unité coûtant environ 3,5 millions de dollars et a déposé son bilan après avoir consommé plus de 1,3 milliard de dollars d'investissement cumulatif. Pour les utilisateurs installés, trouver des acheteurs à prendre le relais et garantir une offre continue est la priorité absolue. La dernière annonce montre que la transaction de vente est terminée.
En outre, les fermetures de non-faillite ont atteint un nouveau sommet depuis 2012, principalement en raison de la restructuration de l'industrie du papier. Au cours des 12 derniers mois, il y a eu 61 fermetures d'usines non en faillite, une augmentation significative par rapport aux 41 de l'année précédente, la plus élevée depuis 2012 (le pic précédent était de 57 fermetures au cours des 12 mois se terminant le 31 août 2014).
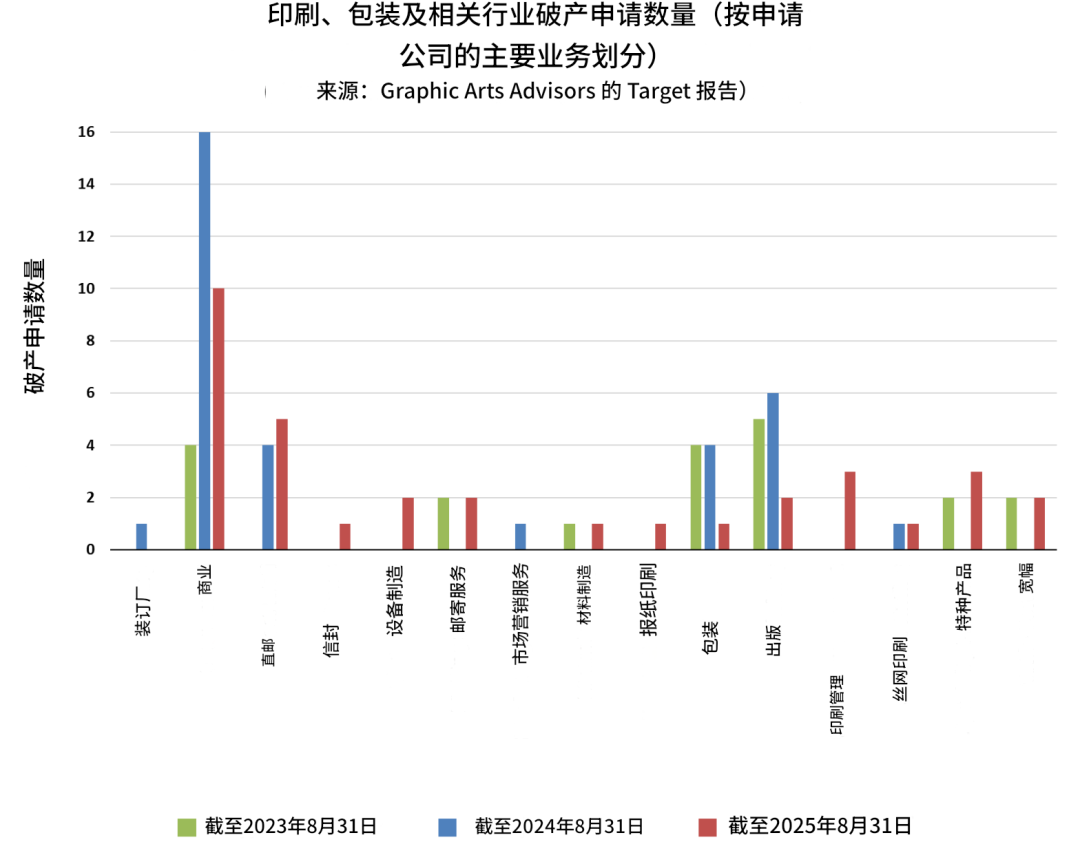
En le regardant en détail, la situation globale n'est pas sombre, principalement en raison de la restructuration structurelle de l'industrie du papier: la fermeture des papeilles a conduit au retrait de la chaîne des usines de carton connexes, en particulier la rationalisation de la capacité de production aux États-Unis par l'industrie du papier international, qui a accéléré cette tendance. La capacité de production de l'impression de journaux et des inserts publicitaires d'impression de décalage lié continue de rétrécir. La fermeture des usines de liaison commerciale a abouti à un nombre élevé de fermetures, peut-être en raison de l'affaiblissement de la demande d'impression commerciale, et des grands clients délocalisant la liaison pour améliorer l'efficacité et la compétitivité des coûts. Il n'est pas surprenant que les usines d'impression de journaux concernées se soient déroulées en synchronisation avec la suspension des journaux communautaires locaux.
Dans la "nouvelle normale", l'intégration est raffinée, et enfin, les questions de "le meilleur moment pour devenir public" et "lorsque l'acheteur termine la transaction" sont répondues. Les modèles historiques montrent que les transactions ont tendance à diminuer au stade estival. Cette année ne fait pas exception: bien que la stabilité globale ait été stable depuis le début de l'année, le calibre roulant des trois - montre une baisse constante après le sommet de janvier, atteignant un point bas pour l'année en juillet et août.
Le boom de la demande post-pandémique a pris fin, les effets marginaux de la relance du gouvernement se sont estompés, le financement des taux d'intérêt reste élevé, la discipline des prix est revenue et l'incertitude de la politique commerciale existe toujours. L'adaptabilité des propriétaires à la «nouvelle normale» s'est améliorée, mais l'optimisme et la prudence coexistent. Si nous extrapolons de la conversation actuelle à l'année prochaine: plus de vendeurs peuvent entrer sur le marché; L'acheteur aura des options de fusion et d'acquisition plus complètes et réfléchies; La disponibilité des promotions / remises (telles que des réductions sur les conditions, des incitations instrumentales) peut augmenter, facilitant l'achèvement des transactions.